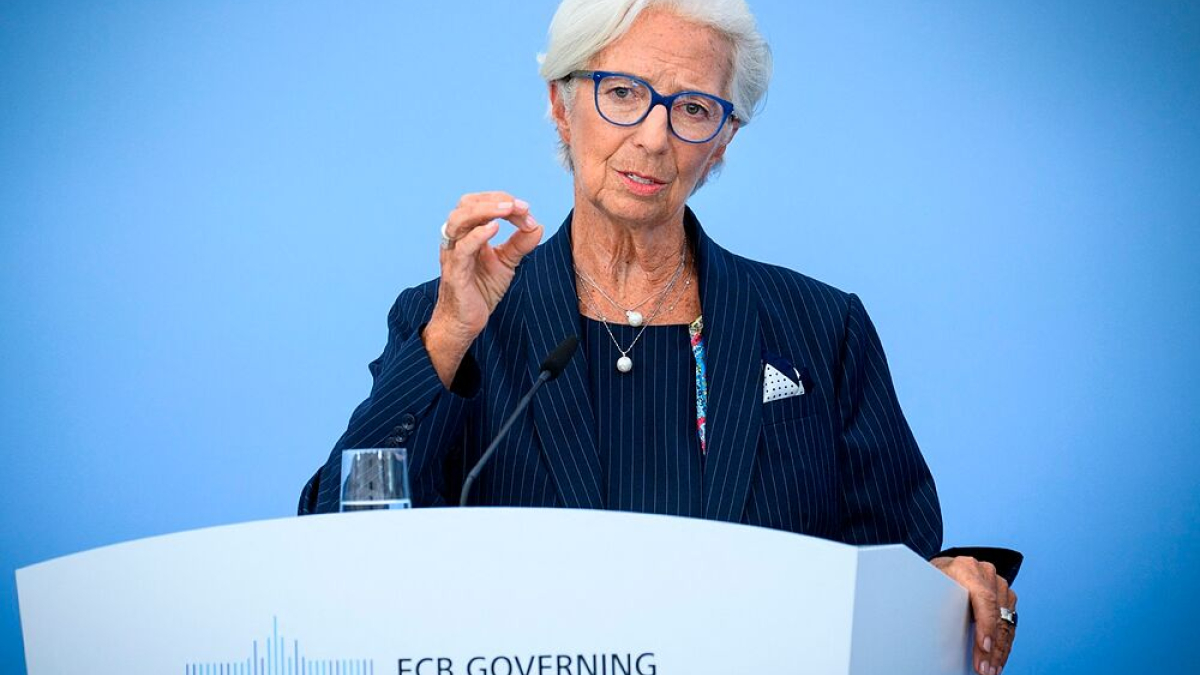
El Banco Central Europeo se encuentra en una coyuntura crítica mientras prepara cambios en su cúpula en un momento de tensiones en los mercados de bonos. La institución se reúne este jueves tras haber surgido nuevas tensiones en los mercados de bonos europeos en las últimas semanas. La creciente preocupación por una crisis fiscal en Francia ha provocado un ensanchamiento del diferencial de los rendimientos de la deuda soberana, alimentando en ocasiones especulaciones sobre la posibilidad de que el BCE tenga que intervenir para evitar que la inestabilidad financiera se extienda a otros países. Todo esto ocurre mientras el banco se prepara para incorporar en 2027 un nuevo presidente, un nuevo economista jefe y un nuevo miembro del comité ejecutivo responsable de las operaciones de mercado en 2027. Ante los crecientes riesgos para las perspectivas de crecimiento e inflación, el BCE debe garantizar una transmisión fluida de su política monetaria y una transición ordenada en su cúpula directiva. El BCE ya ha afrontado situaciones similares en el pasado, pero esta ocasión parece distinta, en términos de perspectivas de inflación, contexto geopolítico y dinámica del personal. Los precios de la energía se mantienen persistentemente elevados, y ya empiezan a observarse los primeros indicios de efectos de segunda ronda en los precios al consumo. Si bien las presiones inflacionistas subyacentes y las presiones salariales se han mantenido contenidas por el momento, tampoco han remitido. Con el recuerdo aún reciente de la crisis de 2022, es probable que a los responsables de la política monetaria del BCE les preocupe que las expectativas de inflación terminen afianzándose. Salvo que el crecimiento sufra una desaceleración brusca, lo más probable es que por ahora se mantenga un sesgo restrictivo. Entretanto, las condiciones financieras generales se han endurecido ante el aumento de los rendimientos de los bonos impulsado por una combinación de factores globales y nacionales, incluidas las tensiones geopolíticas, el incremento del endeudamiento empresarial vinculado a la IA y las preocupaciones fiscales. La última Encuesta sobre préstamos bancarios del BCE indica que las entidades ya están endureciendo sus criterios de concesión de crédito, mientras que la demanda de nuevos préstamos se está debilitando. En iguales circunstancias, el aumento de los costes de financiación y el endurecimiento de las condiciones crediticias deberían reducir la necesidad de nuevas subidas de los tipos de interés oficiales, pero el BCE se enfrenta a un desafío de comunicación más complejo. Por un lado, la institución cuenta con las herramientas adecuadas para hacer frente a la fragmentación financiera entre los Estados miembros de la zona euro. En particular, el personal del BCE debe prestar especial atención al mercado de repos, un canal clave para la transmisión de la política monetaria a la economía real, y estar preparados para intervenir en caso de tensiones. Desde una perspectiva técnica, evitar una crisis de liquidez es la parte sencilla. Por otra parte, el BCE sólo puede garantizar la estabilidad financiera en la medida en que no fomente el riesgo moral. Comprar deuda francesa sin condiciones estrictas resultaría inaceptable tanto desde el punto de vista jurídico como político. Una intervención preventiva del BCE en el mercado de bonos francés parece sumamente improbable antes de unas elecciones presidenciales de gran trascendencia e incertidumbre en la primavera de 2027. Por otra parte, cualquier indicio de que el BCE pudiera activar el mecanismo de compra de bonos conocido como Instrumento para la Protección de la Transmisión (TPI, por sus siglas en inglés), correría el riesgo de agravar los problemas de Francia. Este instrumento se creó en 2022 para evitar la fragmentación en los mercados de bonos de la zona euro, pero está sujeto a restricciones y condiciones.
Ver más en News Today